 Vážení zákazníci, vzhledem k velkému množství objednávek může expedice a odeslání zásilek trvat déle. Děkujeme za trpělivost a pochopení!

Ukázka ke stažení
- Rok vydání
- 2026
- Stránek
- 96
- Formáty
- Vydavatel
- Poradce
- Distributor
- Radioservis a.s.
- Autor knihy
- Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín Daněk
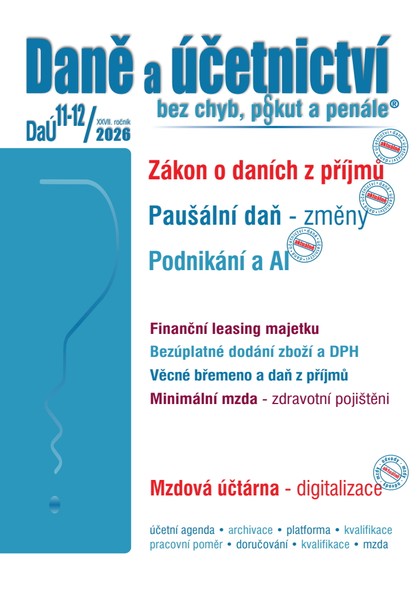
DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027
DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027
Paušální daň představuje možnost snížení administrativní zátěže u drobných podnikatelů. Jaké zvýšení paušální daně se očekává v roce 2027 a jaké jsou podmínky vstupu a setrvání v paušálním režimu?
Titul obsahuje:
Zákon o daních z příjmů – první novela schválená v tomto roce
Zahájení podnikatelské činnosti – změny
Umělá inteligence a podnikání
Paušální daň – změny v roku 2027
Finanční leasing majetku z hlediska daně z příjmů
Jednatele společnosti s r.o. – zdanění příjmů a odvody pojistného
Zaměstnanec prodává bitcoiny – jaký je daňový postup?
Bagatelné pohledávky – oprava základu daně od 1. 1. 2027
Bezúplatné dodání zboží a DPH
Odpočet pohledávek – oprava po lhůtě splatnosti
Pronájem nemovité věci – výdaje z hlediska daně z příjmů
Věcné břemeno (služebnost) z hlediska daně z příjmů
Účtování o reálných hodnotách
Účtování o dotacích, vládních podporách příspěvcích, darech
Účtování o reálných hodnotách
Návaznost zaměstnání
Náhrada škody – pracovní úrazy
Výpověď ze zdravotních důvodů
Skončení pracovního poměru – jak se vyhnout problémům
Samorozvrhování – pracovní doby
Další práce při rodičovské dovolené
Základní povinnosti zaměstnavatele a postupy zdravotních pojišťoven
Mzdová účtárna – digitalizace
Minimální mzda a zdravotní pojištěni
Dohoda sjednaná na dobu určitou
Dohody o provedení práce – zdanění a pojistné odvody
Minimální vyměřovací základ – chybný postup
Termíny pro praxi v listopadu 2026
• Paušální daň – změny v roku 2027
Paušální daň OSVČ by se v roce 2027 měla zvýšit oproti roku 2026 jen v prvním pásmu, a to na 9 662 Kč měsíčně (100 Kč na daň z příjmů, 6 074 Kč na sociální pojištění, 3507 Kč na zdravotní pojištění). V druhém a třetím pásmu zůstane na stejné úrovni jako v roce 2026. V druhém pásmu se tak i nadále bude platit 16 745 Kč a ve třetím 27 139 Kč. Co se týče dalších podmínek, ty se také nijak měnit nebudou (až na zmíněnou věcnou změnu § 2a ZDP)...
• Bezúplatné dodání zboží a DPH
Správné uplatnění DPH při bezúplatném dodání zboží tedy neznamená pouze mechanické odvedení daně z původní pořizovací ceny. Rozhodující je komplexní posouzení konkrétní transakce, včetně účelu pořízení, charakteru zboží, jeho aktuální hodnoty a dostupných důkazních prostředků. Právě tento individuální přístup je podstatou metodického sjednocení, které GFŘ v aktualizované informaci z 1. 7. 2026 zdůrazňuje...
• Umělá inteligence a podnikání
Podnikatel si může například nastavit, že AI používá především pro přípravu obchodních materiálů, analýzu provozních problémů a kontrolu textů. Současně lze určit požadovaný styl: stručné odpovědi, jasné oddělení faktů a předpokladů, upozornění na chybějící informace a pokyn, aby AI automaticky nepotvrzovala výchozí názor uživatele. Takové nastavení neudělá z AI bezchybného poradce, ale omezí potřebu opakovat stejné instrukce v každém novém zadání…
- Rok vydání
- 2026
- Stránek
- 96
- Formáty
- Vydavatel
- Poradce
- Distributor
- Radioservis a.s.
- Autor knihy
- Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín Daněk