 Vážení zákazníci, vzhledem k velkému množství objednávek může expedice a odeslání zásilek trvat déle. Děkujeme za trpělivost a pochopení!

Ukázka ke stažení
- Rok vydání
- 2026
- Stránek
- 96
- Formáty
- Vydavatel
- Poradce
- Distributor
- Radioservis a.s.
- Autor knihy
- JUDr. Jana Drexlerová, JUDr. Ladislav Jouza, Mgr. Olga Bičáková, Richard W. Fetter, JUDr. Eva Dandová
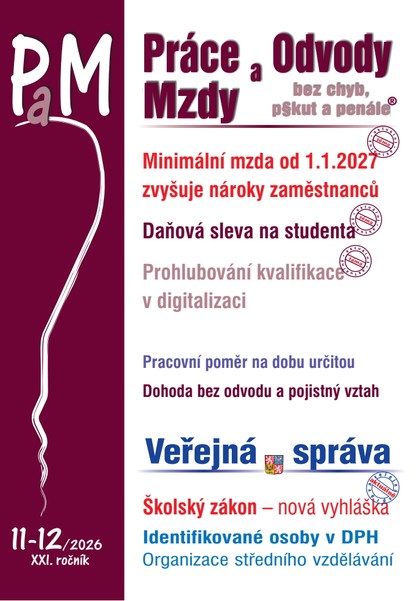
PaM č. 11-12 / 2026 - Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
PaM č. 11-12 / 2026 - Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců - Právní úprava minimální mzdy je legislativním prostředkem ochrany zaměstnanců před nepřiměřeně nízkými mzdy nebo odměnami. Je obsažena v ustanovení § 111 zákoníku práce č. 262/2006 Sb. Změny od 1. ledna 2027 schválila vláda. Její výše je 24 900 Kč měsíčně (dosud 22 400 Kč měsíčně). Pro rok 2027 je měsíční hodinová mzda v částce 148,30 Kč.
Titul obsahuje:
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
- Daňová sleva na studenta v roce 2027
- Prohlubování kvalifikace v digitalizaci – nutnost a povinnost
- Okamžité zrušení pracovního poměru
- Pracovní poměr na dobu určitou – klady a zápory
- Zákaz výpovědi dané zaměstnavatelem
- Promlčení pracovněprávních nároků – počítání času
- Zdravotní pojištění – když zaměstnavatel poruší povinnost
- Dohoda a nemoc zaměstnance
- Náhrada za použití soukromého vozidla zaměstnance při pracovní cestě
- Ustanovení školského zákona – nová vyhláška
- Funkční požitky jako odměny za výkon funkce a zdravotní pojištění
- Identifikované osoby v DPH
- Vzniku nároku na náhradu za ztrátu na výdělku u žáků či studentů
- Organizace středního vzdělávání
Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
Právní úprava minimální mzdy je legislativním prostředkem ochrany zaměstnanců před nepřiměřeně nízkými mzdy nebo odměnami. Je obsažena v ustanovení § 111 zákoníku práce č. 262/2006 Sb. Změny od 1. ledna 2027 schválila vláda. Její výše je 24 900 Kč měsíčně (dosud 22 400 Kč měsíčně). Pro rok 2027 je měsíční hodinová mzda v částce 148,30 Kč.
Nová výše minimální mzdy se projevuje nejen v přímých částkách, které zaměstnanec dostane ve výplatě, ale má odraz v řadě dalších pracovněprávních předpisech. Pracovněprávní nároky zaměstnanců se tak od 1. ledna 2027 zvyšují. Jedním z nich je příspěvek na zapracování. Měsíční příspěvek na jednoho zaměstnance pověřeného zapracováním může činit nejvýše polovinu minimální mzdy, tedy 12 450 Kč (dosud 11 200 Kč). Celková částka může být 37 350 Kč (dosud 33 600 Kč).
Daňová sleva na studenta v roce 2027
Studenti se od roku 2027 opět dočkají daňové slevy, kterou mohli využívat naposledy v roce 2023. Prezident České republiky podepsal ve čtvrtek 17. září 2026 text návrhu zákona přijatého Parlamentem České republiky. Jedná se o vládní návrh zákona o evidenci tržeb a dalších souvisejících zákonů (dále jen ZET). ZET přináší mimo návrat evidence tržeb (EET 2.0) i některé změny v daních, mezi které patří mimo jiné i znovuzavedení daňové slevy na studenta v daních z příjmů.
Prohlubování kvalifikace v digitalizaci – nutnost a povinnost
V poslední době se ve veřejném životě stále rozšiřují a uvádějí do praxe v oblasti kvalifikace nové trendy. Jedná se o digitalizaci a umělou inteligenci. Obě moderní formy mají a budou mít své významné místo v praxi zaměstnavatelů. Na rostoucí potřebu vzdělávání a rozvoje digitálních kompetencí Úřad práce spolu s Ministerstvem práce a sociálních věcí reaguje spuštěním dvou nových projektů financovaných z Operačního programu „Zaměstnanost plus (OPZ+)“. Pravidla kladou větší důraz na kvalitu a efektivitu vzdělávání. Kurzy musí mít minimální délku 50 hodin a vzdělavatelé (např. zaměstnavatelé) jsou například povinni zveřejnit videoukázku.
- Rok vydání
- 2026
- Stránek
- 96
- Formáty
- Vydavatel
- Poradce
- Distributor
- Radioservis a.s.
- Autor knihy
- JUDr. Jana Drexlerová, JUDr. Ladislav Jouza, Mgr. Olga Bičáková, Richard W. Fetter, JUDr. Eva Dandová